PR:本記事はアフィリエイト広告を利用しています。掲載内容はすべて管理人の実体験と独自調査に基づいた正直な意見です。投資・制度選択に関する最終判断はご自身の状況に応じて行ってください。
こんにちは、せつやくん(プロフィール)です。
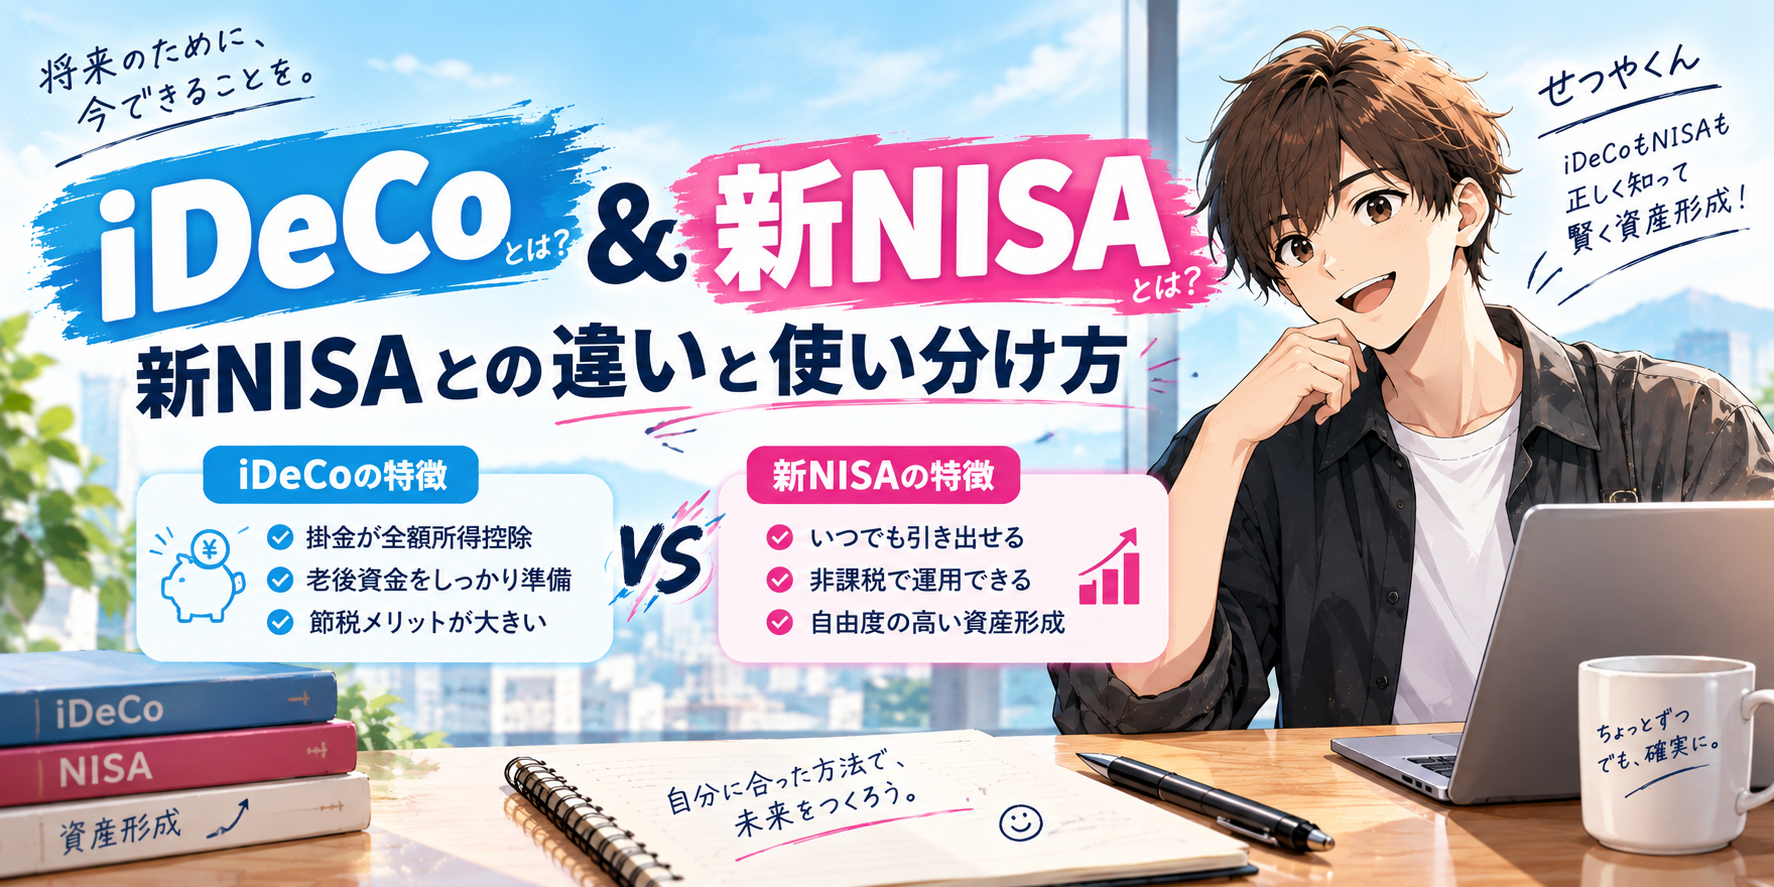
新NISAを始めてから「iDeCoもやった方がいいの?」と聞かれることが増えました。両方とも税制優遇のある制度ですが、仕組みが大きく異なります。違いを整理します。
この記事でわかること
- ・ 新NISAとiDeCoの基本的な違い
- ・ それぞれの税制優遇の仕組み
- ・ 引き出し制限の違い
- ・ 使い分けの考え方
結論:一番の違いは「いつでも引き出せるか」
- 📈 新NISA:いつでも引き出せる、利益が非課税
- 🔒 iDeCo:原則60歳まで引き出せない、掛金が所得控除の対象
- ✅ 目的に応じて使い分けるのが基本の考え方
投資の元になる固定費見直しから始めよう

新NISAとiDeCoの基本的な違い
| 項目 | 新NISA | iDeCo |
|---|---|---|
| 引き出し | いつでも可能 | 原則60歳まで不可 |
| 税制優遇 | 運用益が非課税 | 掛金が全額所得控除+運用益非課税 |
| 目的 | 柔軟な資産形成 | 老後資金専用 |
| 手数料 | 基本的に口座維持手数料なし | 口座管理手数料が発生 |
それぞれの税制優遇の仕組み
新NISA:運用益が非課税
通常約20.315%かかる運用益への税金が、新NISA口座内ではかかりません。新NISAをゼロから始める方法で詳しく解説しています。
iDeCo:掛金が所得控除の対象
毎月の掛金が全額所得控除の対象になるため、その年の所得税・住民税が軽減される効果があります。運用益も非課税で、新NISAとは異なる角度での税制優遇があります。
引き出し制限の違い
ここが一番の違いです。iDeCoは原則60歳まで引き出せません。教育資金や住宅資金など、老後より前に使う可能性があるお金をiDeCoに入れてしまうと、必要な時に引き出せず困る可能性があります。使う予定のあるお金は新NISA、老後専用と割り切れるお金はiDeCoという住み分けが基本的な考え方です。
使い分けの考え方
- ✓ まず生活防衛資金を確保する
- ✓ 途中で使う可能性のあるお金は新NISAで
- ✓ 60歳まで確実に使わないと言えるお金があればiDeCoも検討
- ✓ 所得控除の恩恵は所得が高いほど大きくなる傾向がある
私自身、現時点では新NISAでの積立を優先しています。iDeCoは60歳までの引き出し制限があるため、奨学金返済中で資金の柔軟性を保ちたい今の状況とは相性を慎重に見極めたいと考えています。
よくある質問
Q1. 新NISAとiDeCoは同時に使える?
併用できます。それぞれ別の制度なので、資金に余裕があれば両方活用する人もいます。
Q2. どちらから始めるべき?
資金の柔軟性を重視するなら新NISAから始める人が多い印象です。ただし所得税率や将来設計によって最適な順番は変わるため、迷う場合は専門家に相談することをおすすめします。
せ
まとめ
- ・ 新NISAはいつでも引き出せる柔軟な制度
- ・ iDeCoは原則60歳まで引き出せない老後資金専用
- ・ iDeCoは掛金が所得控除の対象になる
- ・ 資金の使い道を考えてから使い分けを検討する
こちらの記事もどうぞ
投資の元になる固定費見直しから始めよう
コメント