こんにちは、せつやくん(プロフィール)です。
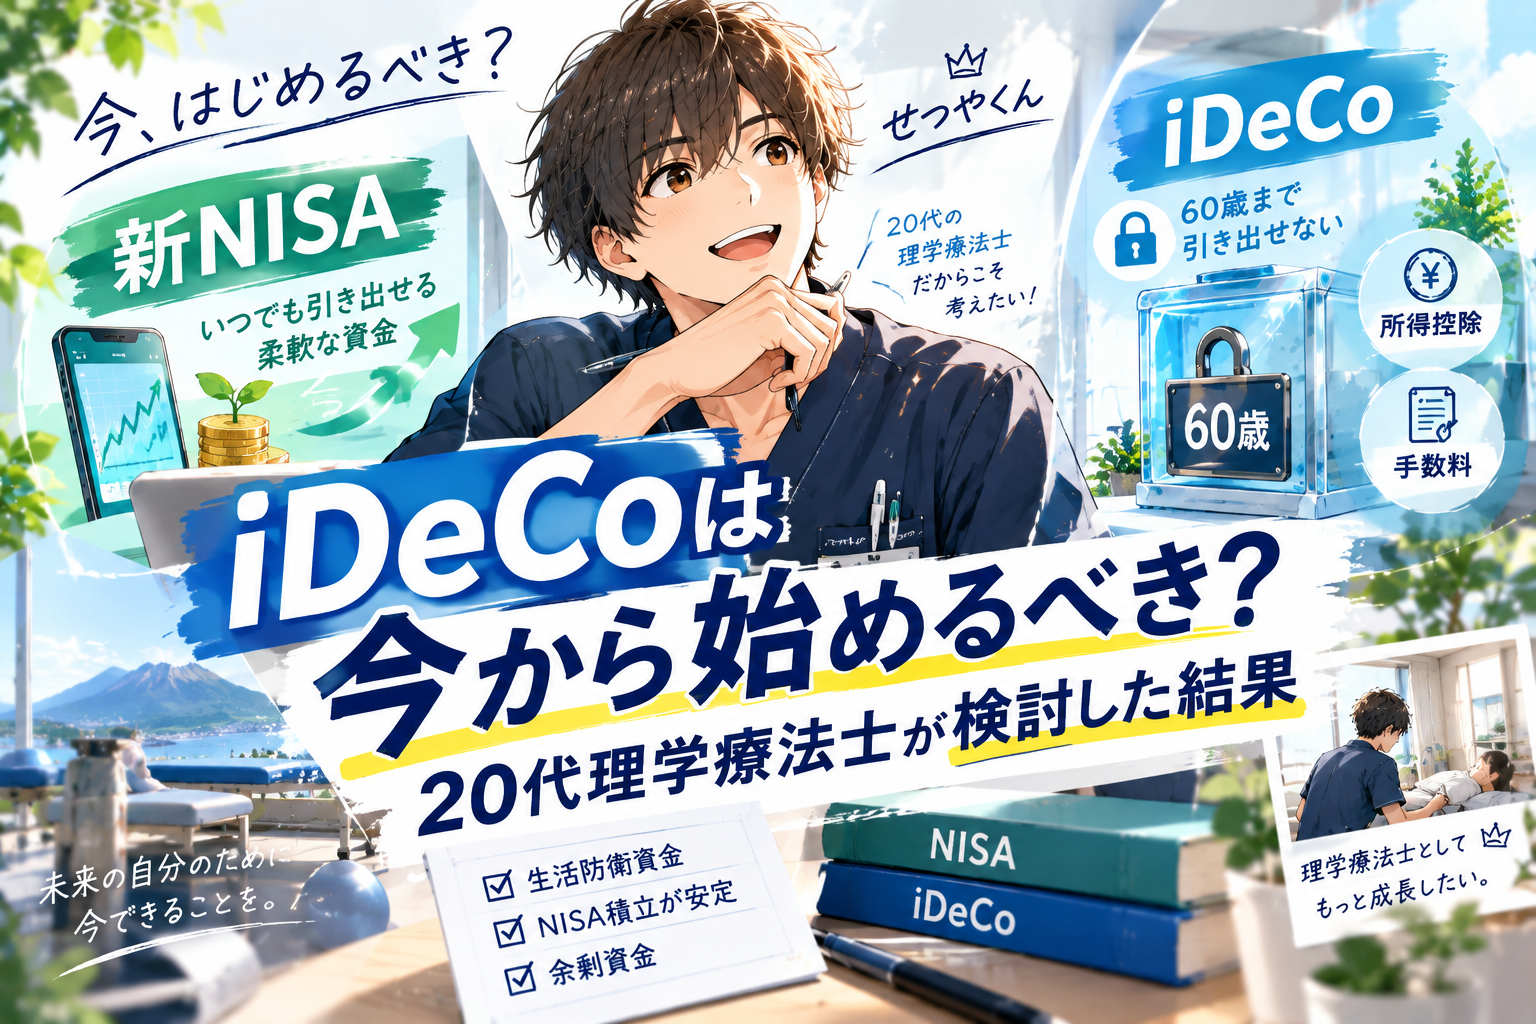
新NISAを始めた後、「iDeCoも始めるべきか」を実際に検討しました。理学療法士・奨学金返済中・妻子持ちという自分の状況で、どう考えたかを正直にまとめます。
- ・ 私がiDeCoの検討で重視したポイント
- ・ 奨学金返済中にiDeCoを検討する際の注意点
- ・ 現時点での私の結論
- ・ iDeCoを検討すべきタイミングの目安
結論:今の自分にはまず新NISAを優先、iDeCoは将来の検討事項
- 🔒 iDeCoは60歳まで引き出せないため、資金の柔軟性が下がる
- 💰 奨学金返済・子育て費用など今後の資金需要が読みにくい
- ✅ 現時点では新NISAでの積立を優先する判断をした
iDeCoとNISAの制度自体の違いはこちらの記事で解説しています。
投資の元になる固定費見直しから始めよう

私がiDeCoの検討で重視したポイント
① 60歳まで引き出せないことへの心理的な抵抗
子供の教育資金や住宅資金など、将来まとまったお金が必要になる可能性があります。60歳まで完全にロックされる資金を今作ることに、正直まだ慎重になっています。
② 所得控除のメリットの大きさ
iDeCoの掛金は全額所得控除の対象になります。一般的に所得税率が高い人ほど恩恵が大きくなる仕組みのため、自分の所得水準でどれくらいメリットがあるかを試算しました。
③ 手数料の存在
iDeCoは口座管理に一定の手数料がかかります。積立額が少額の場合、手数料の負担割合が相対的に大きくなる点も考慮しました。
奨学金返済中にiDeCoを検討する際の注意点
私の考え方:奨学金返済のように毎月の支払いが確定している状況では、資金の流動性(必要な時にすぐ使えるか)を優先したいと考えています。奨学金と新NISAの両立記事でも触れていますが、まず「返済を止めない」ことが大前提。その上で余剰資金をどこに振り分けるかを考えると、流動性の高い新NISAの方が今の自分には合っていると判断しました。
現時点での私の結論
現時点では、新NISAでの積立を優先し、iDeCoは今後の収入や家計の安定度を見ながら検討する方針にしています。「iDeCoをやらない」という結論ではなく、「今はまだ判断を保留している」というのが正確な表現です。
iDeCoを検討すべきタイミングの目安
- ✓ 生活防衛資金が確保できている
- ✓ 新NISAの積立が安定して継続できている
- ✓ 60歳まで使わないと言える余剰資金がある
- ✓ 所得控除のメリットが自分の所得水準で大きい
これらの条件が揃ってきたタイミングで、改めてiDeCoを検討したいと考えています。
よくある質問
Q1. iDeCoは絶対にやった方がいい?
一概には言えません。資金の流動性を重視する人、所得控除のメリットを重視する人など、優先順位によって判断は変わります。ご自身の状況に応じて検討してください。
Q2. 途中で掛金を減らすことはできる?
一定の条件下で掛金額の変更は可能ですが、詳細は制度の最新情報や金融機関に確認することをおすすめします。
まとめ
- ・ iDeCoは60歳まで引き出せない点が最大の検討ポイント
- ・ 奨学金返済中は資金の流動性を優先する考え方もある
- ・ 私は現時点で新NISAを優先している
- ・ 生活防衛資金と積立の安定度が整ったら再検討する予定
投資の元になる固定費見直しから始めよう
コメント