こんにちは、せつやくん(プロフィール)です。
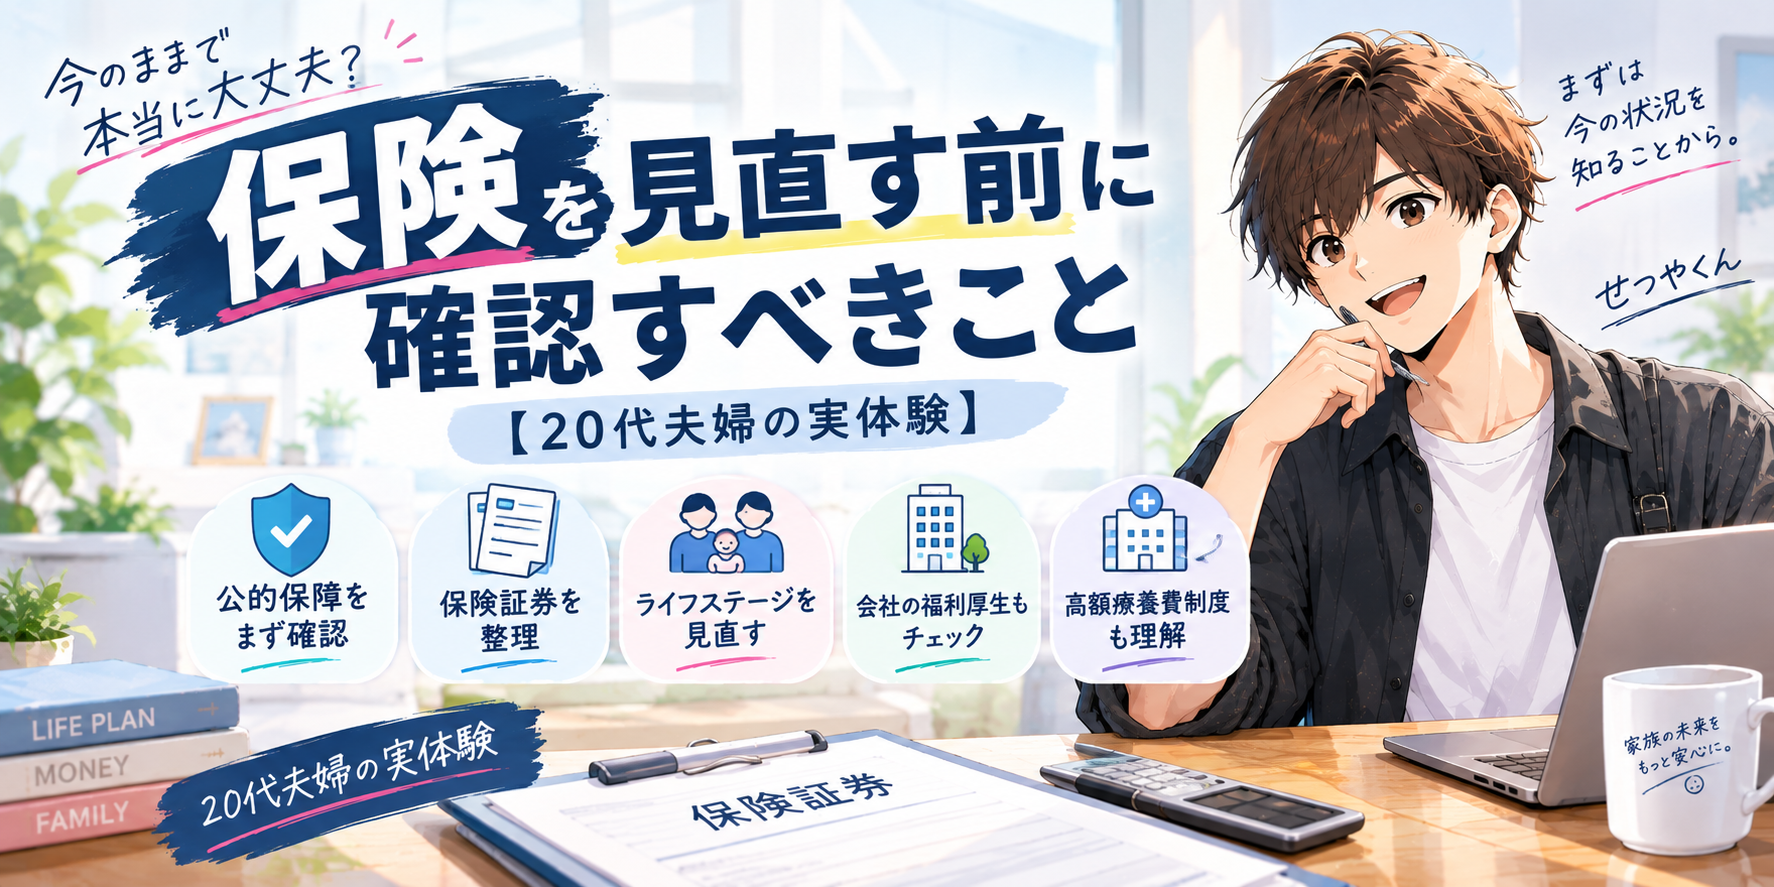
固定費見直しの中で最後まで手をつけていなかったのが保険です。見直しの優先順位でも4位に位置づけていますが、子供が生まれたのを機に妻と一緒に見直しました。専門的な商品選びではなく「見直す前に何を確認すべきか」を実体験ベースで整理します。
- ・ 保険を見直す前に確認すべきこと
- ・ 公的保障で何がカバーされているか
- ・ 見直しのタイミングの目安
- ・ 私たち夫婦が実際に確認した流れ
結論:まず「公的保障で何がまかなえるか」を知ることが出発点
- 🏥 健康保険には高額療養費制度など公的な保障がすでに含まれている
- 📋 民間保険は「公的保障で足りない部分」を補うためのもの
- ✅ 保障内容を把握しないまま契約を続けるのが一番もったいない
※本記事は保険商品を推奨するものではありません。制度の詳細や個別の最適な保障内容については、保険会社・専門家にご確認ください。
保険を見直す前に確認すべきこと
① 今入っている保険の保障内容を書き出す
「なんとなく入っている」状態から抜け出すため、保険証券を引っ張り出して保障内容・保険料・保険期間を一覧にしました。これだけで重複や過不足に気づくことがあります。
② ライフステージの変化を整理する
結婚・出産などのタイミングで必要な保障は変わります。私たちの場合、子供が生まれたことで見直しのきっかけになりました。
③ 勤務先の福利厚生を確認する
会社によっては団体保険や独自の保障制度がある場合があります。重複契約を避けるため、まず勤務先の制度を確認しましょう。
公的保障で何がカバーされているか
日本の公的医療保険には、医療費の自己負担が高額になった場合に一定額を超えた分が払い戻される制度があります。この仕組みを知らないまま「万が一の時のために」と手厚い民間保険に入っているケースも少なくありません。まず公的保障の範囲を理解した上で、不足する部分を民間保険で補うという順番で考えるのがおすすめです。
見直しのタイミングの目安
- 👶 結婚・出産などライフステージが変わった時
- 🏠 住宅ローンなど大きな支出が発生・完了した時
- 💼 転職して勤務先の福利厚生が変わった時
- 📅 単純に数年契約を見直していない時
私たち夫婦が実際に確認した流れ
子供が生まれたタイミングで、まず今の保険証券を全部並べて保障内容を確認しました。次に会社の福利厚生を人事に確認し、最後に公的保障で足りない部分がどこかを整理しました。結論を急がず、まず現状を正確に把握することを優先しました。具体的な保障の過不足判断や商品選びは、保険の専門家に相談しながら進めています。
よくある質問
Q1. 保険は多く入っていた方が安心?
必ずしもそうとは限りません。公的保障との重複があると、支払う保険料に対して実際の保障メリットが薄くなっている場合もあります。まず現状把握が大切です。
Q2. どこに相談すればいい?
保険相談窓口やファイナンシャルプランナーなど、中立的な立場でアドバイスを受けられる窓口を活用するのも一つの方法です。
まとめ
- ・ まず公的保障で何がカバーされるか把握する
- ・ 今の保険証券を書き出して現状を可視化する
- ・ ライフステージの変化が見直しのきっかけになる
- ・ 商品選びは専門家に相談しながら進める
固定費見直しはまず携帯代から

コメント